چت بات

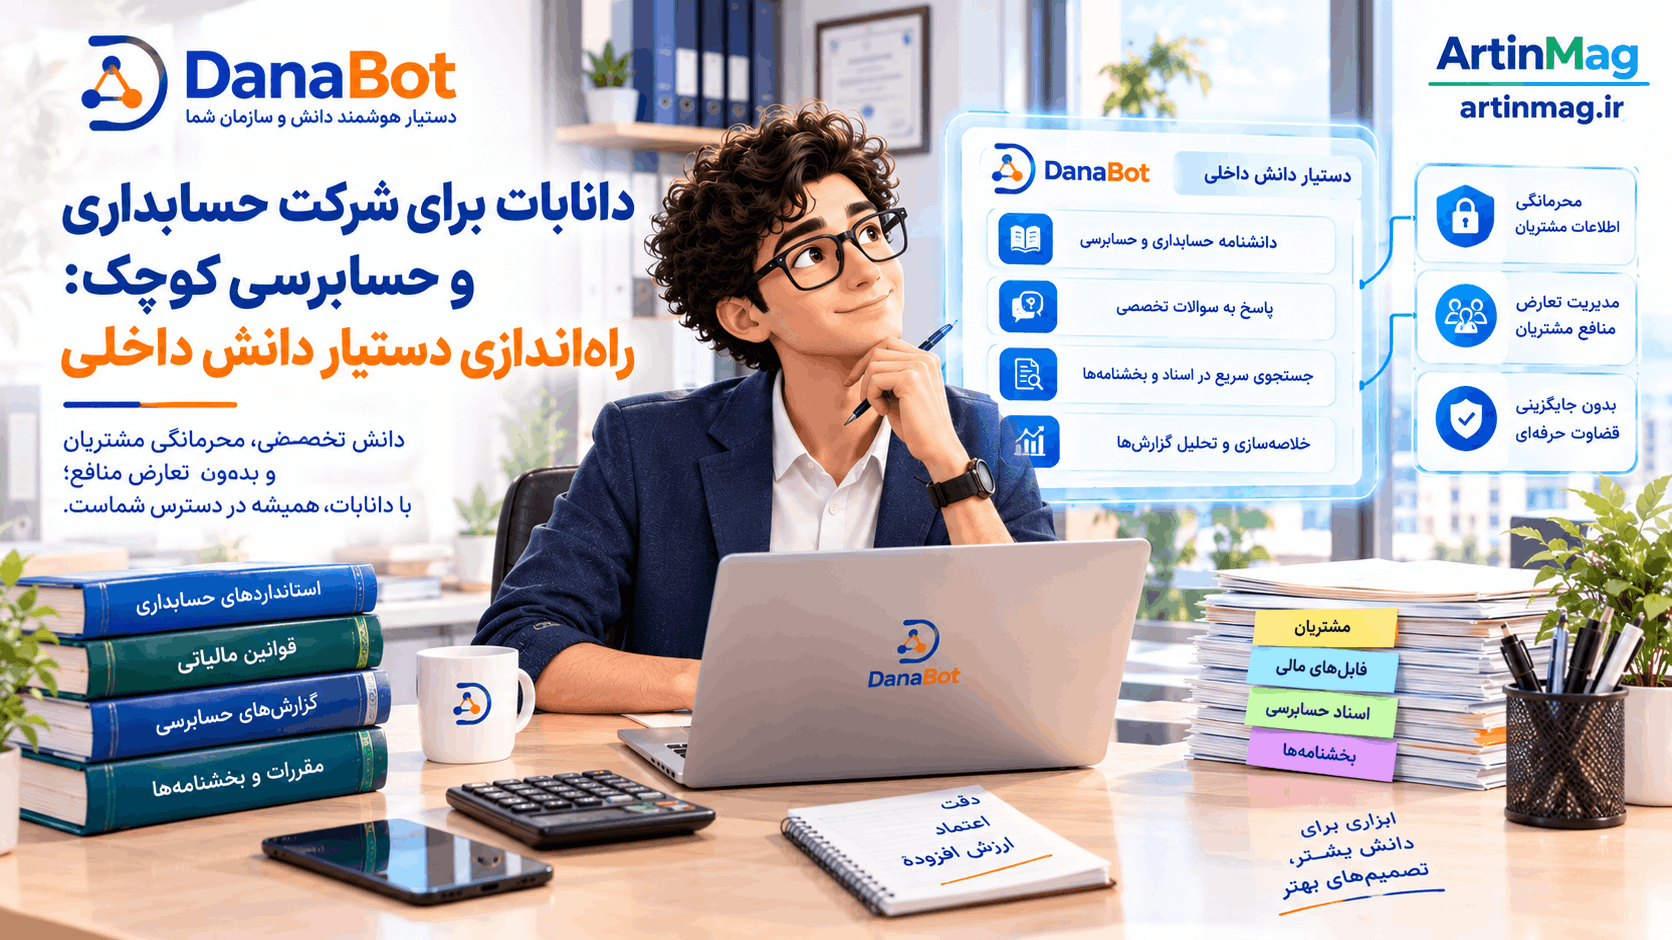
دانابات برای شرکت حسابداری و حسابرسی کوچک: راه‌اندازی دستیار دانش داخلی

راهنمای گام‌به‌گام راه‌اندازی دانابات به‌عنوان دستیار دانش داخلی یک شرکت حسابداری یا حسابرسی کوچک — چه دانشی باید ثبت شود، چطور محرمانگی و تعارض منافع بین مشتریان حفظ شود، و چرا این ابزار جایگزین قضاوت حرفه‌ای حسابدار نیست.

م
مرتضی علیزاده
3 دقیقه مطالعه
۲۸ بازدید
راه‌اندازی دانابات برای دستیار دانش داخلی شرکت حسابداری و حسابرسی
پنج قدم راه‌اندازی دانابات برای شرکت حسابداری با رعایت محرمانگی و تعارض منافع مشتریان | ArtinMag

پاسخ سریع

راه‌اندازی دانابات برای شرکت حسابداری یا حسابرسی کوچک از پنج قدم می‌گذرد: تفکیک دانش داخلی مشتری‌محور از استانداردهای عمومی حسابداری، طراحی دسترسی بر اساس تخصیص واقعی هر حسابدار به هر مشتری (به‌خاطر ریسک تعارض منافع)، استفاده از برگه‌های کار و یادداشت‌های حسابرسی موجود، تست با سؤالات واقعی، و تعیین این‌که دانابات جایگزین قضاوت حرفه‌ای حسابدار نیست.

فهرست مطالب (9 بخش)

سوالی که بعد از دفتر وکالت، برای شرکت‌های حسابداری هم مطرح می‌شود

پس از دفتر وکالت، یک صنف دیگر از همان segment شرکت‌های خدماتی کوچک و متوسط که همین ریسک دانشی را دارد، شرکت‌های حسابداری و حسابرسی هستند. اینجا هم سؤال یکسان است: راه‌اندازی دانابات برای یک دفتر حسابداری کوچک، دقیقاً چه شکلی است؟

چرا این حوزه هم به همان دلیل دفتر وکالت، نقطه شروع خوبی است

محتوای موجود درباره هوش مصنوعی در حسابداری، تقریباً به‌طور کامل حول اتوماسیون فرآیندهای تکراری است — استخراج خودکار داده از فاکتور، تشخیص تقلب، پردازش حقوق و دستمزد، یا OCR برای اسناد مالی. این‌ها کارهای ارزشمندی هستند، اما یک چیز را پوشش نمی‌دهند: دانشی که در ذهن حسابدار یا حسابرس ارشد یک شرکت کوچک نشسته است — این‌که چرا فلان هزینه مشتری خاص، سال قبل به شکل خاصی طبقه‌بندی شد، چه رویکردی برای حسابرسی یک صنعت خاص جواب می‌دهد، یا چه استدلالی پشت یک تفسیر مالیاتی مبهم بوده است. این دقیقاً همان جایی است که دانابات وارد می‌شود.

قدم اول: دانش داخلی مشتری‌محور را از دانش عمومی حسابداری جدا کنید

استانداردهای حسابداری، قوانین مالیاتی، یا رویه‌های عمومی حسابرسی، دانش داخلی شما نیستند — این‌ها ثابت و در منابع تخصصی دیگر موجودند. آن‌چه باید وارد دانابات شود، حافظه‌ای است که مخصوص مشتریان خودِ شماست: سابقه تصمیم‌های حسابداری برای هر مشتری، دلیل پشت طبقه‌بندی‌های غیرمعمول، و یادداشت‌های داخلی از جلسات حسابرسی سال‌های قبل.

قدم دوم: دسترسی را بر اساس تخصیص مشتری طراحی کنید، نه فقط رده شغلی

در یک شرکت حسابداری، ریسک محرمانگی، شکل خاصی دارد: تعارض منافع بین مشتریان. حتی اگر دو نفر هم‌رده باشند، کسی که روی پرونده مالی یک مشتری کار نمی‌کند، معمولاً نباید به جزئیات مالی محرمانه آن مشتری دسترسی داشته باشد — به‌خصوص اگر آن دو مشتری، رقیب یکدیگر باشند. دسترسی باید بر اساس تخصیص واقعی هر حسابدار به هر پرونده مشتری طراحی شود، نه صرفاً بر اساس رده شغلی در شرکت.

قدم سوم: از پرونده‌های بسته‌شده و یادداشت‌های ممیزی موجود شروع کنید

بیشتر این دانش، همین حالا در برگه‌های کار حسابرسی (workpaper)، یادداشت‌های پایان‌دوره، و مکاتبات قدیمی با مشتریان وجود دارد — فقط در فایل‌های پراکنده و غیرقابل‌جست‌وجو. کار اصلی، جمع‌آوری همین منابع موجود است، نه نوشتن مستندات تازه.

قدم چهارم: با سؤالات واقعی حسابرسی تست کنید

قبل از استفاده کامل تیم، چند سؤال از نوعی که واقعاً در کار روزمره پیش می‌آید را امتحان کنید — مثلاً «چرا سال گذشته این هزینه مشتری X را به این شکل طبقه‌بندی کردیم؟» این تست، مشخص می‌کند آیا دانش وارد‌شده، واقعاً قابل‌بازیابی و مفید است.

قدم پنجم: مرز روشن با قضاوت حرفه‌ای حسابدار را از ابتدا مشخص کنید

دانابات، جایگزین امضا و قضاوت حرفه‌ای حسابدار یا حسابرس رسمی نیست. نقش آن، یادآوری سریع سابقه و تصمیم‌های قبلی است — نه صدور نظر حسابرسی یا تصمیم مالیاتی نهایی. این تمایز باید از روز اول برای تیم روشن باشد.

اشتباهی که در این مرحله رایج است

رایج‌ترین اشتباه، صرف وقت روی وارد‌کردن متن استانداردهای حسابداری یا قوانین مالیاتی عمومی به دانابات است — محتوایی که هم به‌روزرسانی مداوم نیاز دارد و هم ارزش‌افزوده واقعی ندارد، چون در منابع تخصصی رسمی همیشه در دسترس‌تر و دقیق‌تر است. ارزش واقعی دانابات، در حافظه اختصاصی و منحصربه‌فرد خودِ شرکت شماست، نه در تکرار قوانین عمومی.

جمع‌بندی

راه‌اندازی دانابات برای یک شرکت حسابداری یا حسابرسی کوچک، از همان پنج قدم دفتر وکالت پیروی می‌کند، با یک تفاوت مهم: ریسک اصلی محرمانگی این‌جا، تعارض منافع بین مشتریان است، نه صرفاً محرمانگی یک پرونده. اگر شرکت شما هم جزو این segment شرکت‌های خدماتی کوچک و متوسط است، برای دیدن این چارچوب در عمل، به دانابات سر بزنید.

تحلیل آرتین

محتوای فارسی موجود درباره هوش مصنوعی در حسابداری، تقریباً به‌طور کامل حول اتوماسیون فرآیندهای تکراری است؛ زاویه «حافظه داخلی شرکت و دانش ضمنی حسابدار ارشد درباره مشتریان خاص» تقریباً هیچ پوششی ندارد و این مقاله برای اولین‌بار آن را مطرح می‌کند، درست مثل همین خلأ که در حوزه وکالت پیدا شد.

اثر بر کسب‌وکار

این مقاله، صنف دوم از segment شرکت‌های خدماتی کوچک را به یک مسیر خرید ملموس تبدیل می‌کند و با پرداختن صریح به ریسک تعارض منافع، اعتراض اصلی این صنف نسبت به یک ابزار هوش مصنوعی مشترک را از ابتدا خنثی می‌کند.

در ایران

نبود نرم‌افزار مالی بومی کاملاً خودکار در ایران (طبق منبع پیدا‌شده) یعنی قضاوت حرفه‌ای حسابدار ایرانی هنوز محور اصلی کار است؛ این مقاله دقیقاً همین نیاز محلی به حفظ و بازیابی آن قضاوت و سابقه را هدف قرار می‌دهد.

سوالات متداول

دانابات برای شرکت حسابداری چطور راه‌اندازی می‌شود؟
با پنج قدم: تفکیک دانش داخلی مشتری‌محور از استانداردهای عمومی، طراحی دسترسی بر اساس تخصیص واقعی هر حسابدار به هر مشتری، استفاده از برگه‌های کار موجود، تست با سؤالات واقعی، و تعیین این‌که دانابات جایگزین قضاوت حرفه‌ای نیست.
چه دانشی را باید وارد دستیار هوش مصنوعی شرکت حسابداری کرد؟
سابقه تصمیم‌های حسابداری برای هر مشتری، دلیل پشت طبقه‌بندی‌های غیرمعمول، و یادداشت‌های داخلی جلسات حسابرسی — نه استانداردهای حسابداری یا قوانین مالیاتی عمومی.
چطور تعارض منافع بین مشتریان را در دسترسی هوش مصنوعی مدیریت کنیم؟
با طراحی دسترسی بر اساس تخصیص واقعی هر حسابدار به هر پرونده مشتری، نه صرفاً رده شغلی؛ کسی که روی پرونده یک مشتری کار نمی‌کند نباید به جزئیات مالی محرمانه آن، به‌خصوص اگر رقیب مشتری دیگری باشد، دسترسی داشته باشد.
آیا هوش مصنوعی می‌تواند جایگزین قضاوت حرفه‌ای حسابدار شود؟
خیر؛ نقش دانابات یادآوری سریع سابقه و تصمیم‌های قبلی است، نه صدور نظر حسابرسی یا امضای نهایی حسابدار رسمی.
رایج‌ترین اشتباه در راه‌اندازی دستیار دانش داخلی حسابداری چیست؟
صرف وقت روی وارد‌کردن استانداردهای حسابداری و قوانین مالیاتی عمومی که نیاز به به‌روزرسانی مداوم دارد و در منابع تخصصی رسمی دقیق‌تر موجود است.

منابع

نظرات (0)

اطلاعات شما محفوظ می‌ماند و در نظرات بعدی نیاز به وارد کردن مجدد نیست

ک
نظر شما پس از تایید نمایش داده می‌شود

هنوز نظری ثبت نشده است

اولین نفری باشید که نظر می‌دهد!